Prêt à tempérament en Belgique
Crédit moto : financez votre deux-roues avec une mensualité adaptée à votre budget
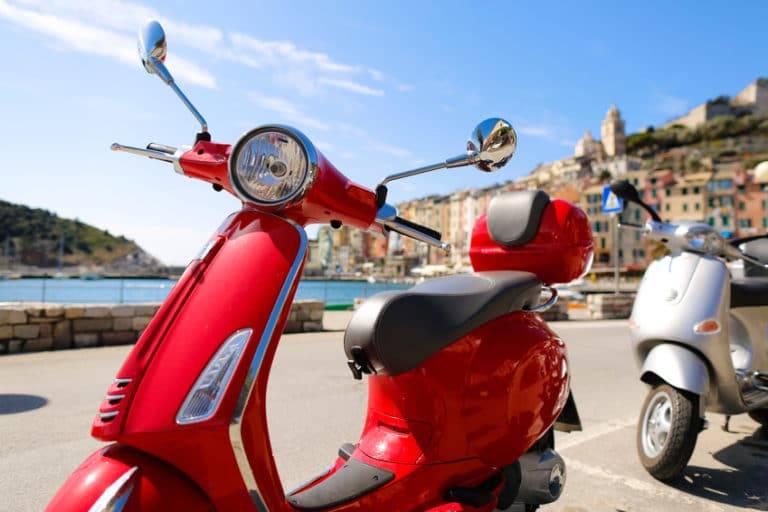
Moto neuve ou d’occasion, scooter, roadster, trail, custom ou quad : le crédit moto permet de répartir le prix d’achat sur une durée déterminée, avec une mensualité fixe connue dès le départ.
La Maison du Prêt analyse votre projet, le prix du véhicule et votre capacité de remboursement afin d’étudier une solution cohérente. Une demande de crédit correctement préparée facilite l’analyse. Pour une présentation détaillée, consultez également notre page dédiée au crédit moto en Belgique.
- Moto neuve
- Moto d’occasion
- Scooter et deux-roues
- Mensualités fixes

Un financement conçu autour de votre projet
Montant, durée et mensualité sont étudiés selon le véhicule, vos revenus et vos autres charges.

Un projet qui ne se limite pas au prix de la moto
Assurance, équipement, immatriculation et entretien doivent aussi rester compatibles avec votre budget mensuel et le coût total du crédit.
Un financement à votre mesure
Le prix de la moto n’est qu’une partie du budget
Le crédit moto est un prêt à tempérament destiné à financer l’achat d’un deux-roues. Il prévoit un montant, une durée et des mensualités déterminés dès la conclusion du contrat.
Notre rôle est de comparer les solutions disponibles et de vous aider à choisir une durée cohérente avec la valeur du véhicule et votre budget. La page souscrire un crédit moto détaille les principales étapes. Nous tenons compte du prix d’achat, de l’âge de la moto, de votre éventuel apport ainsi que de vos autres engagements financiers.
Le bon crédit n’est pas forcément celui qui affiche la plus petite mensualité
Une durée trop longue peut réduire la mensualité mais augmenter le coût total du crédit. Il faut rechercher un équilibre entre confort mensuel, durée et coût réel.
Véhicules concernés
Moto, scooter ou quad : le financement doit suivre le véhicule réel
Le financement peut concerner différents types de véhicules : moto, scooter, quad ou deux-roues électrique, à condition que le projet et le justificatif d’achat correspondent aux critères du prêteur.
Une moto neuve avec garantie constructeur
Roadster, sportive, trail, custom ou routière achetée auprès d’un professionnel : ces modèles peuvent être étudiés dans le cadre d’un financement moto, avec un prix et une facture clairement identifiés.
Une occasion à vérifier avant de fixer la durée
Pour une moto d’occasion, le montant et la durée doivent rester cohérents avec l’âge, le kilométrage, l’état général et la valeur du véhicule.
Un scooter pour les trajets quotidiens
Un scooter destiné aux déplacements quotidiens ou aux loisirs peut faire l’objet d’un financement adapté. Découvrez notre page sur le crédit scooter.
Un quad dont l’usage doit être clairement expliqué
Le financement d’un quad peut être étudié selon le type de véhicule, son utilisation et les justificatifs disponibles. Consultez notre page Crédit Quad.
Un deux-roues électrique et son coût de recharge
Une moto ou un scooter électrique peut également être financé, en tenant compte du prix d’achat, de l’autonomie et de l’usage prévu.
Des équipements indispensables à chiffrer séparément
Selon le projet et les conditions applicables, certains équipements indispensables peuvent parfois être intégrés au budget global présenté.
D’autres solutions pour financer votre deux-roues



Montant, durée et coût
Montant, durée et frais d’usage doivent être pensés ensemble
Vous choisissez le véhicule, le montant à financer et une durée adaptée. Le contrat fixe ensuite la mensualité, le taux annuel effectif global et le coût total du crédit. Le guide du prêt à tempérament explique ces éléments plus en détail.
Avant de comparer deux offres, il est utile de comprendre le TAEG et le coût total du crédit. Une mensualité légèrement plus basse peut parfois correspondre à une durée plus longue et à un coût global plus élevé.
Le budget d’un projet moto doit également intégrer l’assurance, l’entretien, les pneus, le carburant ou la recharge ainsi que l’équipement du conducteur.
Financer uniquement ce qui est nécessaire
Le montant demandé doit correspondre au prix réel du véhicule et aux frais justifiables liés au projet. Le taux débiteur et la durée doivent également être comparés.

Une mensualité et un TAEG connus à l’avance
Le crédit à tempérament permet de prévoir une échéance fixe pendant toute la durée du remboursement.
Choisir le véhicule
Une moto neuve et une occasion ancienne ne se financent pas de la même façon
Le choix influence le prix, la durée du financement, les frais d’entretien et la valeur future du véhicule.

Vérifiez toujours l’ensemble du coût du projet
Prix d’achat, entretien futur, assurance et équipements peuvent modifier fortement le budget réel.
Garantie, kilométrage et valeur future changent la durée raisonnable
Une moto neuve offre généralement une garantie constructeur, un historique clair et moins d’entretien immédiat. Son prix d’achat est cependant souvent plus élevé.
Une moto d’occasion peut réduire le montant emprunté, mais nécessite une attention particulière à l’état mécanique, au kilométrage, à l’entretien réalisé et à la valeur du véhicule.
Une moto neuve avec garantie constructeur
Prix plus élevé, garantie plus complète et possibilité d’une durée parfois plus longue selon les conditions applicables.
Moto d’occasion récente
Bon compromis entre prix, équipement et valeur, à condition de vérifier l’historique et l’état général.
Moto plus ancienne
Montant souvent plus faible, mais une durée plus courte peut être préférable pour conserver un financement cohérent avec la valeur du véhicule.
Les étapes
Du choix du deux-roues à la signature : les étapes à sécuriser
Une demande bien préparée permet de présenter un projet précis et d’éviter les informations manquantes lors de l’analyse. Découvrez aussi ce que regarde une banque avant d’accepter un crédit.
Un projet précis facilite l’analyse
Prix du véhicule, vendeur, justificatif d’achat, revenus et charges permettent d’étudier le dossier correctement.
1
Identifier le véhicule et le vendeur
Identifiez le modèle, le prix, le vendeur et les éventuels équipements à prévoir, qu’il s’agisse d’une moto, d’un scooter ou d’un quad.
2
Calculer le montant après apport et frais annexes
Déduisez votre éventuel apport et conservez une réserve pour les frais qui ne sont pas inclus dans le financement.
3
Éviter une durée trop longue pour la valeur du véhicule
Analysez plusieurs mensualités afin de trouver un compromis entre confort mensuel et coût total. Un prêt à tempérament peut financer différents deux-roues selon le projet.
4
Rassembler les preuves du projet et des revenus
Rassemblez les justificatifs liés à vos revenus, votre identité, votre adresse et votre projet d’achat.
5
Présenter un dossier complet avant de réserver
Vous pouvez utiliser notre demande de crédit en ligne ou demander à être accompagné par un conseiller.
Mieux préparer votre financement moto
Crédit Senior
Prêt à tempérament en Belgique : le guide complet pour financer vos projets en 2026
Crédit sans CDI
Que regarde une banque avant d’accepter un crédit ?
Combien de crédits peut-on avoir en même temps en Belgique ?
Novembre 2026 : ce qui change pour le crédit à la consommation en Belgique
Le montant réellement nécessaire
Financer uniquement le véhicule et les dépenses clairement liées au projet permet de limiter le coût total.
La durée de remboursement
Une durée plus longue réduit la mensualité, mais peut augmenter le coût global du crédit.
Le coût dépend notamment du véhicule, de votre profil, de l’usage et du niveau de couverture choisi.
L’entretien et les pneus
Une moto demande des entretiens réguliers et des consommables qu’il faut intégrer au budget annuel.
L’équipement du conducteur
Casque, veste, gants, chaussures et protections représentent un budget important pour rouler correctement équipé.
La mensualité doit rester compatible avec le logement, les autres crédits et les dépenses courantes.
Avant de réserver le deux-roues
Les questions à régler avant de financer une moto, un scooter ou un quad
Oui. Plus la moto est ancienne ou kilométrée, plus la durée doit rester prudente afin de conserver un remboursement cohérent avec sa valeur future.
Oui. Un crédit scooter relève également d’un prêt à tempérament, mais le montant, la cylindrée, l’âge et l’usage du véhicule doivent être clairement précisés.
Non. Un apport n’est pas toujours obligatoire, mais il réduit le montant à financer et peut laisser davantage de marge pour l’assurance, l’équipement et l’entretien.
Certains équipements indispensables peuvent parfois être intégrés au budget lorsqu’ils sont clairement chiffrés et liés à l’achat. Il faut toutefois éviter de gonfler inutilement le montant emprunté.
La durée doit suivre le prix, l’âge, le kilométrage et la période pendant laquelle vous comptez conserver le deux-roues. Une mensualité plus basse ne justifie pas toujours un remboursement plus long.
Les possibilités dépendent des critères des prêteurs et des justificatifs disponibles. L’identité du vendeur, le véhicule, le prix et les modalités de paiement doivent être vérifiables.
Le dossier doit généralement présenter l’identité, l’adresse, les revenus, les charges, le véhicule, son prix, son vendeur et le justificatif d’achat disponible.
Le financement n’est confirmé qu’après l’analyse complète du dossier et la décision du prêteur. Une simulation ou une mensualité estimée ne vaut pas acceptation.
Un véhicule à vérifier avant de confirmer l’achat
Présentez-nous le deux-roues avant de choisir la durée
Moto neuve, occasion, scooter ou quad : communiquez-nous le prix, l’âge, le vendeur et votre apport éventuel. Nous comparerons la durée, la mensualité et le coût total.
Vérification du véhicule, du vendeur et du prix
Comparaison de plusieurs durées réalistes
Analyse des frais d’usage avant la décision
Envoyer les informations du deux-roues Faire comparer les durées Demander un avis sur le véhicule
Moto neuve · Occasion · Scooter
Une étude adaptée au véhicule, à votre budget et à votre capacité de remboursement.